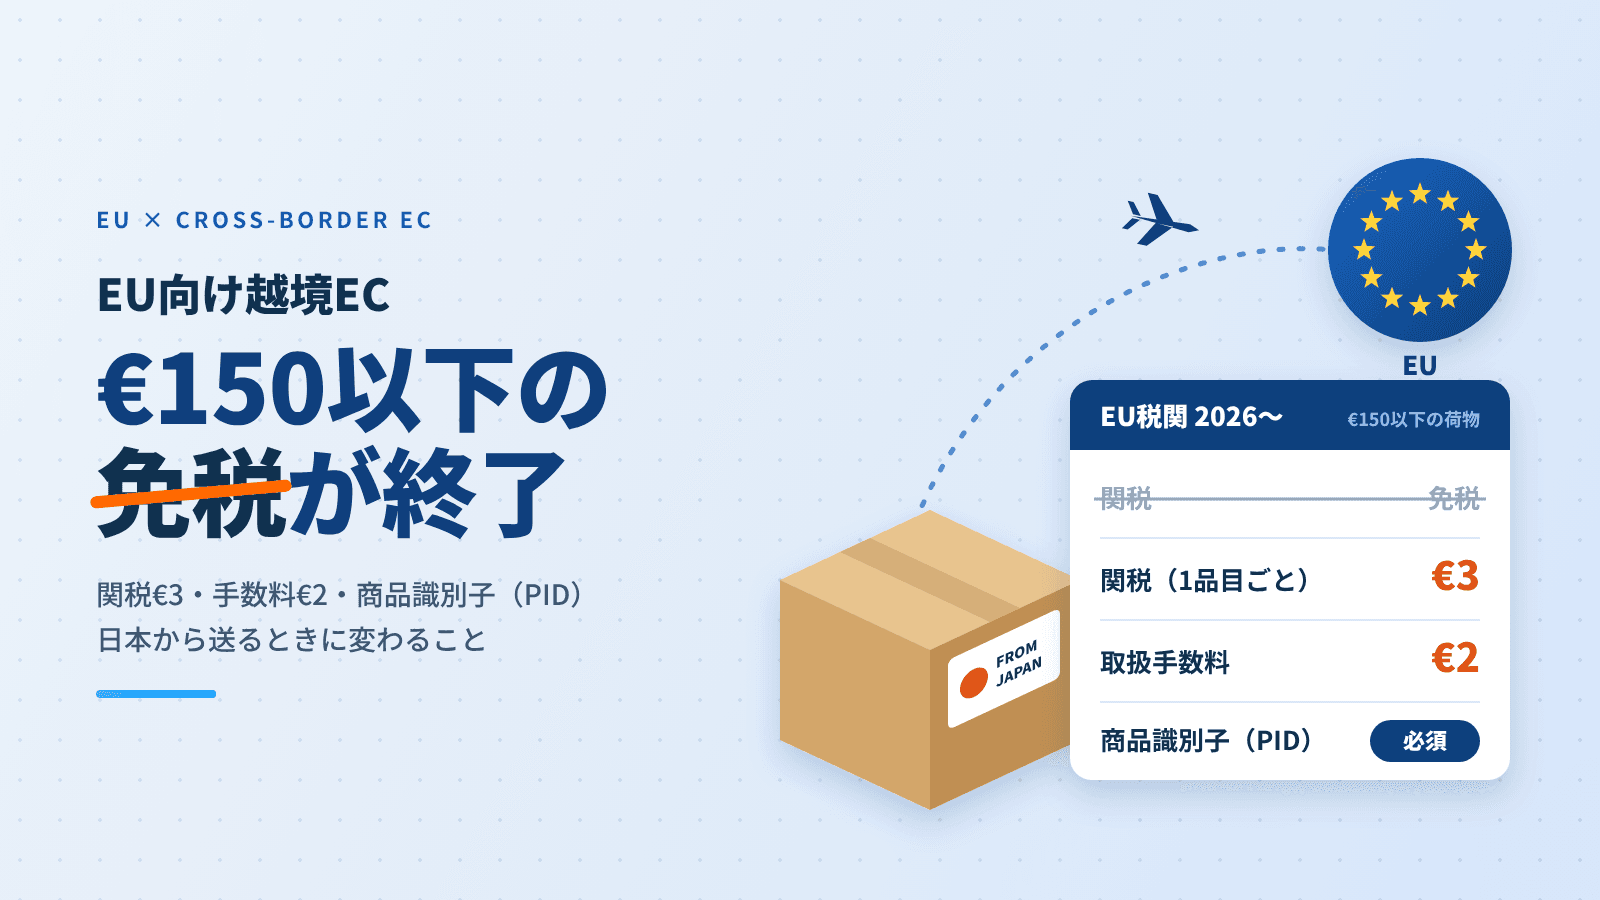
少額の荷物には関税をかけない「デミニミス(少額免税)」の見直しが、世界各国で進んでいます。EUもその例外ではなく、2026年7月と11月の2段階で大きくルールを変えました。
ただ、EUの仕組みは「€150以下に一律で課税」というシンプルな見た目に反して、VATの納め方(IOSS)や配送手段、届け先の国によって結果が変わる、少しクセのある制度です。日本からヨーロッパへ商品を送っている事業者にとっては、知らないうちにコストや配送トラブルを抱えかねないポイントがいくつかあります。
この記事では、免税枠撤廃の一般的な背景は最小限にとどめ、EU固有のルールの細部と、日本から発送するときの実務に絞って整理します。
※本記事は2026年11月13日時点の情報をもとにしています。制度や配送会社の対応は頻繁に更新されているため、実際の発送前には必ず最新の公式情報をご確認ください。
1. EUの変更は「2段階+2028年」で見る
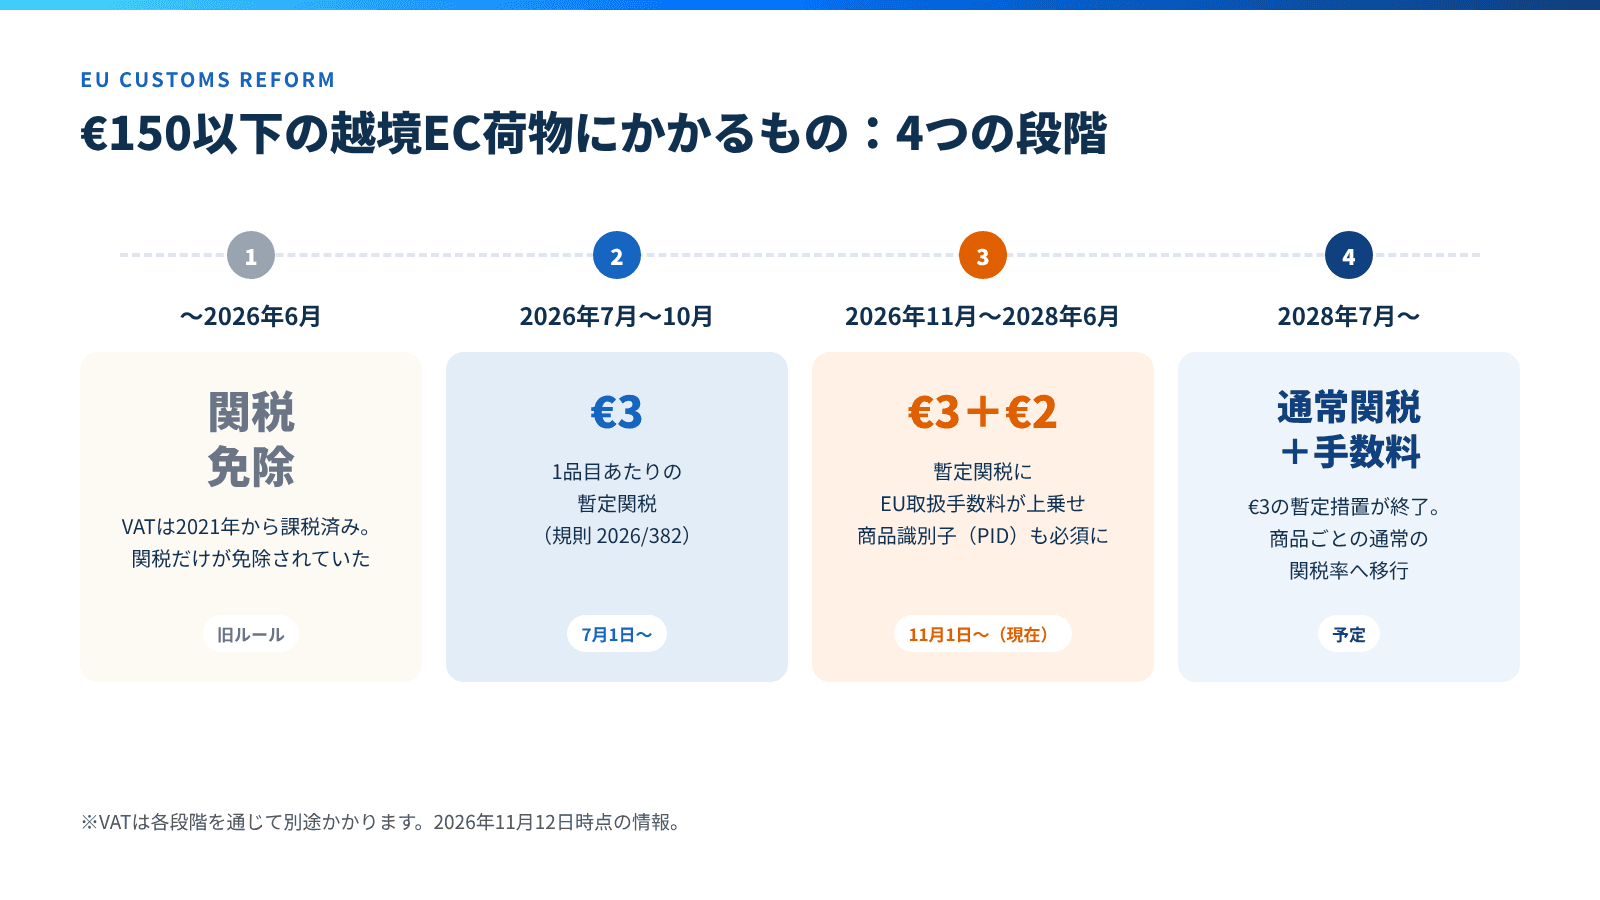
EUの今回の改正は、一度にすべてが変わったわけではありません。時系列で見ると次のようになります。
| 時期 | €150以下の越境EC荷物にかかるもの |
|---|---|
| 〜2026年6月 | 関税は免除(VATは2021年から課税済み) |
| 2026年7月〜10月 | 1品目あたり€3の暫定関税 |
| 2026年11月〜2028年6月 | €3の暫定関税+€2の「EU取扱手数料」 |
| 2028年7月〜 | 通常の関税率+取扱手数料 |
7月1日から適用されたのは、EU理事会規則(EU)2026/382にもとづく1品目あたり€3の暫定関税です。これは2028年7月1日までの「つなぎ」の措置で、その後はEUの新しい税関データ基盤(EU Customs Data Hub)の稼働にあわせて、商品ごとの通常の関税率に移行する予定です。
さらに11月1日からは、2つの変更が加わりました。
- EU取扱手数料(Union handling fee)€2:委任規則(EU)2026/2152で金額が決まり、11月1日から適用
- 商品識別子(PID)の申告義務化:7月から任意で申告できたものが、11月から必須に
つまり、7月の時点で対応したつもりでも、11月に「もう一段」変わっているということです。
2. 「1品目3ユーロ」は、何を1品目と数えるのか
€3の関税で一番誤解されやすいのが、「1品目」の数え方です。
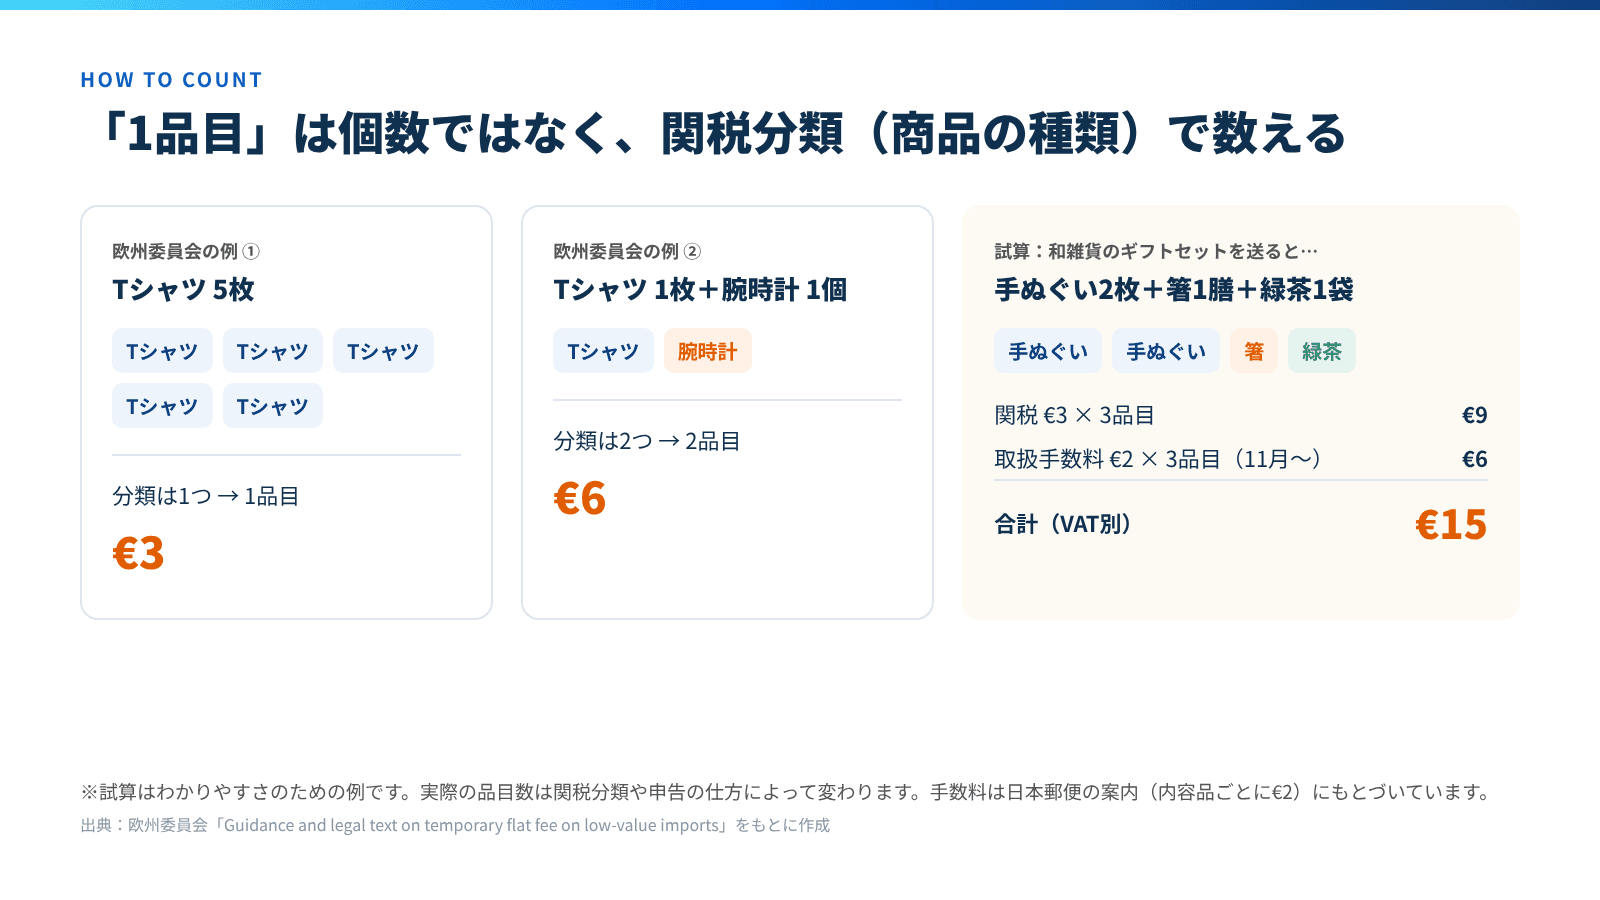
欧州委員会の説明では、個数ではなく、関税分類(商品の種類)にもとづいて品目ごとに数えます。委員会自身が出している例は次のとおりです。
- Tシャツ5枚が入った荷物 → 同じ分類なので €3
- Tシャツ1枚+腕時計1個が入った荷物 → 分類が2つなので €6
一方、日本郵便は「内容品ごとに3ユーロの関税が課されます(HSコードごとではありません)」と案内しています。数量で数えない点は同じですが、同じ関税分類の商品でも、別々の内容品として扱われれば別に数えられるとも読める表現です。数え方の説明は窓口によって表現が異なるため、実際の扱いは利用する配送会社に確認しておくと安心です。
日本のショップで考えてみると
たとえば、和雑貨のショップが次のようなギフトセットをEUの個人客に送るとします。
- 手ぬぐい 2枚
- 木製の箸 1膳
- 緑茶 1袋
この3つはそれぞれ種類(関税分類)が異なるため、どちらの数え方でも3品目となり、関税は €3×3=€9。11月以降は取扱手数料も内容品ごとに€2かかるため(日本郵便の案内)、€2×3=€6 が加わり、合計€15(これとは別にVATもかかります)になります。
注文金額が€50程度のセットであれば、関税と手数料だけで価格の3割ほどに相当する計算です。「いろいろ詰め合わせたギフトセット」ほど負担が重くなるのが、この制度の特徴だと言えます。
※上記はわかりやすさのための試算です。実際にいくつの「品目」と数えられるかは関税分類や申告の仕方によって変わります。
€150の"境目"にも注意
€3の一律関税が使えるのは、荷物全体の価格が€150以下の場合です。€150を超えると、商品ごとの通常の関税率で計算されます。客単価が€150前後の商品を扱っている場合は、どちらに収まるかで関税の計算方法そのものが変わる点も押さえておきたいところです。
3. €2の取扱手数料は「関税」とは別物
11月から始まった€2の取扱手数料は、€3の関税と一緒に語られることが多く混同されがちですが、性格が違います。
- €3の関税:これまでの免税をやめ、EU域内の小売業者と競争条件をそろえるためのもの(2028年までの暫定措置)
- €2の取扱手数料:急増する小口荷物を処理する、税関側のコストをまかなうためのもの
手数料は、新しいEU関税法典(規則(EU)2026/2108)にもとづく仕組みで、欧州委員会が少なくとも2年ごとにコストを見直すことになっています。また、手数料は荷物の金額に関係なくかかり、€150を超える荷物も対象です。€3の関税は2028年に通常の関税へ置き換わりますが、手数料のほうは2028年以降も続く予定です。
一時的なコスト増ではなく、EU向けの小口配送にかかる"固定費"が1つ増えた、と考えて価格や送料の設計に組み込んでおく必要があります。
4. 日EU・EPAがあっても€3がかかる? ─ IOSSとの意外な関係
日本の事業者にとって、特に見落としやすいのがこのポイントです。
日本とEUの間には経済連携協定(日EU・EPA)があり、条件を満たした日本産の商品は関税が0%や低い税率になります。「それなら€3の関税も関係ないのでは?」と考えたくなるところですが、話はそう単純ではありません。
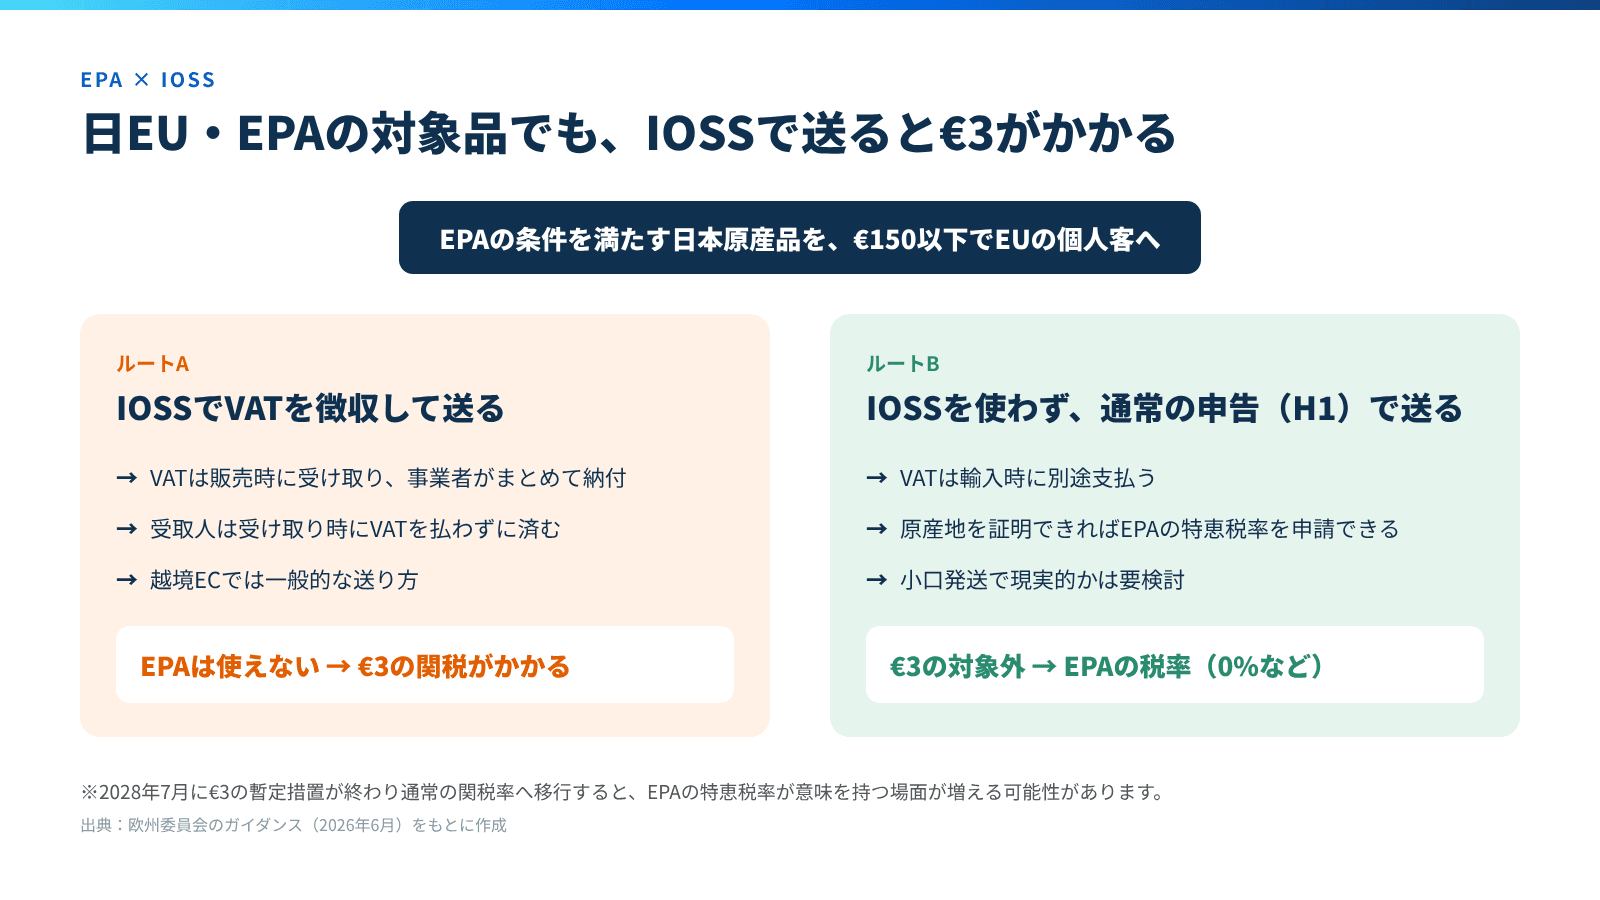
欧州委員会の説明では、EPAなどの特恵関税の対象品が€3の関税から外れるのは、
- VATをIOSS(輸入ワンストップショップ)で徴収していないこと
- 通常の輸入申告(H1と呼ばれる申告様式)で申告していること
という条件を満たす場合に限られています。
IOSSは、€150以下の商品をEUの消費者に販売する事業者が、販売時にVATを受け取り、まとめて納める仕組みです。受取人が荷物の受け取り時にVATを払わずに済むため、越境ECではよく使われています。
ところが、IOSSを使って送ると、EPAの対象になる日本製品であっても€3の関税がかかることになります。「日本製だから関税はかからないはず」と思い込んでいると、想定外のコストになりかねません。
では、IOSSを使わずにH1で申告すればよいかというと、そう簡単でもありません。H1は小口向けの簡易な申告ではなく、EU側で1件ずつ行う通常の輸入申告です。現地の通関業者などに手続きを依頼する費用や、日本原産であることを示す書類の準備が必要になり、€3の関税を節約するために、それ以上のコストがかかる場合がほとんどです。一般的な個人や小規模な越境EC事業者にとって、現実的な選択肢とは言いにくいのが実情です。
2028年を見据えて原産地情報の整理を
一方で、2028年7月に€3の暫定措置が終わり通常の関税率に移行すると、EPAの特恵税率が再び意味を持つ場面が増える可能性があります。今のうちから、自社商品が日本原産として認められる条件を満たしているか、原産地の情報を整理しておくことは無駄にはならないはずです。
5. 日本郵便でEUへ送るときの実務
小規模な越境ECでは、日本郵便の国際郵便を使っている事業者も多いと思います。日本郵便はEUの制度変更にあわせて、2026年6月から何度もお知らせを更新しています。
「誰が誰に送るか」で扱いが変わる
日本郵便の案内では、荷物の扱いが取引形態によって分かれています。
| 取引形態 | €45以下 | €45超€150以下 | €150超 |
|---|---|---|---|
| BtoC(ネット通販) | 内容品ごとに関税€3+取扱手数料€2 | 内容品ごとに関税€3+取扱手数料€2 | EU共通税率+取扱手数料€2 |
| CtoC(個人間の贈答品) | 免税 | EU共通税率 | EU共通税率 |
| BtoB等 | EU共通税率 | EU共通税率 | EU共通税率 |
(出典:日本郵便「(続報6)EUの150ユーロ以下免税措置の撤廃、ユニオンハンドリングフィー(UHF)の課税…」2026年11月9日)
ここでいうBtoCは「差出人が販売する者である場合」とされ、個人か法人かは問いません。CtoCの贈答品には€45以下の免税が残っていますが、販売した商品を贈り物として申告して送ることはできません。フリマサイトなどの個人販売であっても、販売品であればBtoCとして扱われる点に注意が必要です。
IOSSを使う場合、国によって送り方が違う
さらに複雑なのが、IOSSを利用して送る場合です。日本郵便では、関税などの支払い方法として次の2つがあり、届け先の国によって使える方法が異なります。
- DDP:差出人が関税などを事前に支払う方法(日本郵便が推奨するZonos社のアプリ等で申告・支払い・ラベル作成を行う)
- DAP:受取人が関税などを支払う方法
2026年11月9日時点の日本郵便の案内では、たとえばイタリアやオランダ、スペインはDDP・DAPの両方が使える一方、フランスやベルギーはDDPのみ、ポーランドやハンガリーはDAPのみです。オーストリア、チェコ、ポルトガルは、IOSSを使った郵便物をそもそも送れません。
さらにドイツについては、11月9日からネット販売(BtoC)の郵便物そのものが差し出せなくなりました。再開の時期は、現時点で未定です。
7月の切り替え直後には、EUに届いた郵便物が返送されるケースも見られたと、日本郵便自身が注意を呼びかけていました。
「関税込みで送ればトラブルを防げる」というのは一般論としては正しいのですが、EUでは国と配送手段の組み合わせによって、そもそもその方法が選べない場合がある。ここがEU向け発送の難しいところです。
国際宅配便の場合
国際宅配便を使う場合も、扱いは会社ごとに異なります。たとえばヤマト運輸の国際宅急便では、現地で発生する関税やVATは原則として受取人の負担とし、法人契約がある場合は一部の国を除いて後日精算に対応すると案内しています。
※後日精算の対象外となる国は具体的に列挙されておらず、「一部の国を除く」とだけ案内されています。詳しくはヤマト運輸に確認してください。
6. 11月から必須になった「商品識別子(PID)」
11月1日からは、€150以下のBtoCの荷物について、商品識別子(PID:Product Identifier)の申告が必須になりました。税関が、安全基準を満たさない商品やリスクの高い商品を見つけやすくするための仕組みです。
日本郵便の郵便物でも、BtoCで€150以下の場合はPIDの提出が義務化されました(受取人が関税などを支払うDAPの場合は、当面の間、提出しなくても差し出せます)。
日本郵便の案内では、提出できるコードとして次のようなものが挙げられています。
- 販売者の商品コード(SKU、アイテムコードなど)
- メーカーの型番や品番
- JANコード(EAN)やGTINなどの国際標準の商品コード
普段からSKUを管理していれば対応できる内容ですが、商品マスタが整っていない小規模なショップや、受注ごとに手作業で送り状を作っているショップでは、作業の手間が増えることになります。
なお、UGXでは通常タイプの欧州宛ての引き受けを2026年10月30日で停止するなど、サービス自体の変更も起きています。使っている配送サービスの最新情報は、こまめに確認しておきたいところです。
7. 環境と製品安全の視点で見ると
ここまで「コストと手続き」の話をしてきましたが、EUがこの改革で何を目指しているのかを、もう少し広い視点で見てみます。
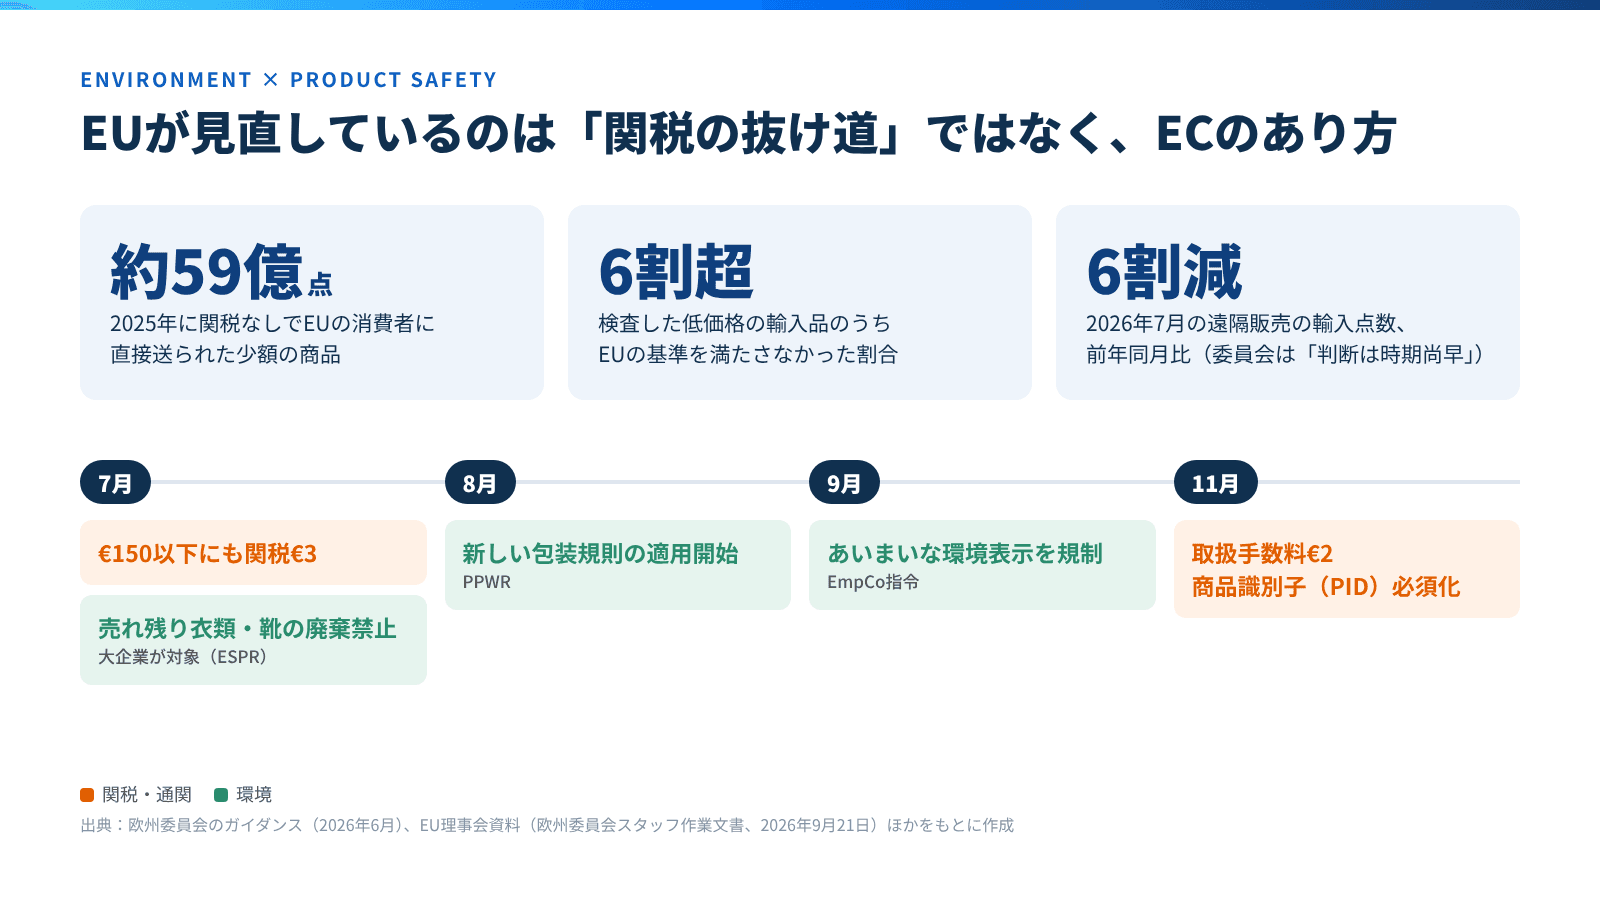
欧州委員会は今回の改革の根拠として、2025年の1年間で約59億点もの少額商品が関税なしでEU域内の消費者に直接送られていたことに加え、同年の検査で、化粧品やおもちゃ、電子機器などの低価格な輸入品の6割超がEUの基準を満たしていなかったことを挙げています。
そして2026年のEUでは、この関税改革と並行して、次のような規制も相次いで動き出しました。
- 7月19日:大企業による売れ残り衣類・靴などの廃棄禁止(エコデザイン規則/ESPR)
- 8月12日:新しい包装規則(PPWR)の適用開始(一部の義務は2030年以降に段階的に適用)
- 9月27日:あいまいな環境表示を規制する「EmpCo指令」の適用開始(指令のため、国によっては国内法の整備が遅れています)
これらを並べてみると、EUが見直しているのは単なる「関税の抜け道」ではなく、安い商品を大量に、個別に、国境を越えて送り続けるECのあり方そのものだと読み取れます。このブログでも、返品や過剰な梱包が環境に与える影響を取り上げてきましたが、今回の関税改革もその流れの延長線上にあると言えそうです。
実際、欧州委員会の資料によると、2026年7月にEUへ輸入された遠隔販売の商品点数は、前年同月と比べて6割少なかったとされています。委員会自身は「結論を出すには時期尚早」としていますが、制度の変化が荷物の流れに影響を与え始めていることがうかがえます。
関連記事
8. まとめ:自社の「送り方」を一度棚卸しする
EUの新ルールは、「€150以下に一律€3」という見た目に反して、
- 1注文に何種類の商品が入るか
- IOSSを使っているか(EPAが使えるかどうか)
- どの配送手段で、どの国に送るか
- 商品識別子を用意できるか
によって、かかるコストや手続きが大きく変わります。そして2028年には、通常の関税率への移行という次の変化も控えています。
EU向けの越境ECを続けるかどうか、どう続けるかを考えるうえでも、まずは自社の注文内容と配送ルートを一度棚卸しし、どこにコストやリスクがあるのかを把握するところから始めてみてはいかがでしょうか。
参考情報
- 欧州委員会「Guidance and legal text on temporary flat fee on low-value imports which will apply until 1 July 2028」(2026年6月8日、7月20日更新)
- EUR-Lex「Council Regulation (EU) 2026/382」
- Commission Delegated Regulation (EU) 2026/2152(2026年10月22日官報掲載)
- EU理事会資料「Union handling fee」付属文書(ST-13480-2026-ADD-1、欧州委員会スタッフ作業文書 2026年9月21日)
- 日本郵便「(続報6)EUの150ユーロ以下免税措置の撤廃、ユニオンハンドリングフィー(UHF)の課税、製品識別コード(PID)の提出及びIOSS制度を利用する郵便物の関税等支払方法(DDP/DAP)のお知らせ」(2026年11月9日)
- 日本郵便「(続報4)EUの150ユーロ未満免税措置の撤廃及びIOSS制度を利用する郵便物の関税等支払方法(DDP/DAP)のお知らせ」(2026年10月1日)
- 日本郵便「(続報3)EUの150ユーロ未満免税措置の撤廃…」(2026年7月15日)
- 日本郵便「国際郵便条件表の変更について」(2026年11月4日掲載、11月9日適用)
- 日本郵便「【更新】EU宛てBtoC荷物をUGXで発送する際の対応について」
- ネットショップ担当者フォーラム「ヤマト運輸、EU向け国際宅急便で関税・VATを案内」(2026年7月7日)
- 欧州委員会 循環経済プラットフォーム「Ban on destruction of unsold clothes and shoes enters into application」(2026年8月12日)
- 欧州委員会 循環経済プラットフォーム「The EU Packaging and Packaging Waste Regulation: when will it come into effect and what does it cover?」
- Mayer Brown「The EU Directive on Empowering Consumers for the Green Transition two years on」(2026年10月27日)